


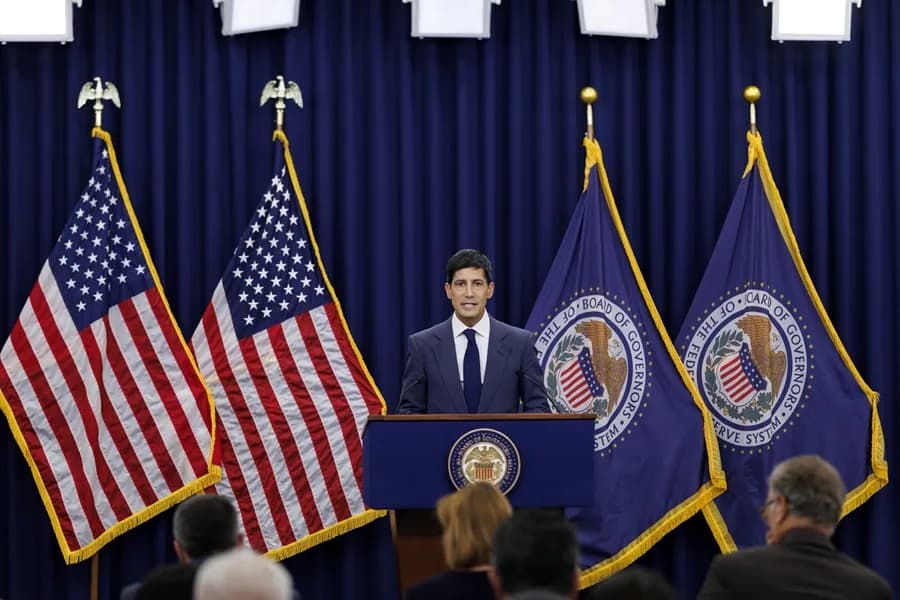
La Reserva Federal aumentó el 16 de septiembre de 2026 las tasas de interés de la Fed por primera vez en más de 3 años. El Comité Federal de Mercado Abierto (FOMC) aprobó por unanimidad elevar la tasa de fondos federales hasta un rango de 3.75% a 4% para combatir una inflación todavía superior al objetivo oficial de 2%.
El cambio influirá de forma distinta en las personas. Quienes tienen deudas a tasa variable podrían pagar más, mientras los ahorradores pueden encontrar mejores rendimientos en ciertos productos financieros.
¿Qué significa la decisión de la Fed?
La tasa de fondos federales es el costo que utilizan los bancos para prestarse dinero durante periodos muy cortos. Aunque los consumidores no pagan directamente esa tasa, sirve como referencia para muchos productos financieros.
Cuando la Fed sube su tasa, los bancos suelen ajustar los intereses de tarjetas de crédito, líneas de crédito y algunos préstamos. La velocidad del cambio depende de cada institución y de las condiciones del mercado.
La Reserva Federal explicó que la actividad económica continúa creciendo y que el gasto interno se mantiene sólido. Sin embargo, también señaló que la inflación permanece elevada y que el aumento busca acelerar su regreso al objetivo de 2%.
¿Qué pasa con las tarjetas de crédito?
Las tarjetas de crédito suelen tener tasas variables. Por eso, los intereses pueden aumentar durante las semanas posteriores a una decisión de la Fed.
La tasa promedio de las tarjetas se ubicaba en 19.56%, según datos de Bankrate citados por CNN. Una diferencia de 0.25 puntos puede parecer pequeña, pero genera más intereses cuando una persona mantiene un saldo durante varios meses. Para reducir el impacto, los consumidores pueden:
- Pagar más que el mínimo mensual.
- Priorizar las tarjetas con mayor tasa.
- Solicitar una transferencia de saldo con promoción sin intereses.
- Comparar un préstamo personal de tasa fija.
- Evitar nuevas compras mientras reducen la deuda.
Una tarjeta con saldo pendiente puede convertirse en una de las deudas más costosas del presupuesto familiar.
¿Cómo afecta a las hipotecas?
Una hipoteca fija existente no cambia automáticamente cuando la Fed aumenta su tasa. El pago mensual permanece igual, salvo que cambien impuestos, seguros u otros componentes del préstamo.

La situación es distinta para una hipoteca de tasa ajustable. En ese caso, el interés puede modificarse cuando llegue la fecha de revisión establecida en el contrato.
Las hipotecas nuevas tampoco siguen exclusivamente la tasa de la Fed. Están más relacionadas con el rendimiento de los bonos del Tesoro a 10 años y con las expectativas del mercado.
La tasa promedio de una hipoteca fija a 30 años era de 6.76% la semana anterior, frente a 6.3% un año antes, según Freddie Mac citado por CNN.
¿Qué pasa con los préstamos para comprar un auto?
Los préstamos para automóviles pueden encarecerse cuando suben las tasas de referencia y los rendimientos de los bonos. Sin embargo, el efecto de un aumento de 0.25 puntos suele ser menor que el impacto del precio del vehículo y del plazo del crédito.
El precio promedio de un auto nuevo llegó a USD 49,121 en agosto. El préstamo promedio financiado fue de USD 44,658, con una tasa de aproximadamente 7%. Para obtener mejores condiciones, los compradores deberían:
- Revisar su historial y puntaje crediticio.
- Solicitar cotizaciones a bancos y cooperativas.
- Comparar la tasa anual y el costo total.
- Evitar extender demasiado el plazo.
- Revisar las promociones financieras del fabricante.
Una tasa promocional del concesionario puede ser más conveniente, aunque siempre debe compararse con el precio final del automóvil.
¿Los ahorradores recibirán más intereses?
Las cuentas de ahorro de alto rendimiento, los fondos del mercado monetario y algunos certificados de depósito pueden aumentar sus rendimientos después de un alza de la Fed.

Las cuentas tradicionales suelen pagar menos de 1% y, en algunos casos, menos de 0.05%. En cambio, las cuentas en línea de alto rendimiento pueden ofrecer mejores tasas variables.
Según datos citados por CNN, algunos bancos en línea ofrecían rendimientos porcentuales anuales de hasta aproximadamente 4.34%. Estos montos pueden cambiar y no están garantizados.
¿Convienen los certificados de depósito y bonos del Tesoro?
Los certificados de depósito ofrecen una tasa fija durante el plazo contratado. Si el CD ya está abierto, su rendimiento normalmente no cambia. Los bonos del Tesoro también pagan intereses definidos según sus condiciones. Además, sus intereses están exentos de impuestos estatales y locales sobre la renta, una ventaja para residentes de estados con impuestos elevados.
Los bonos municipales pueden ofrecer beneficios fiscales adicionales. Sin embargo, la tasa y el riesgo dependen del emisor, el plazo y la calificación crediticia. Los fondos del mercado monetario podrían reaccionar en 1 o 2 semanas a los cambios en los rendimientos de los bonos, según el análisis citado por CNN.
¿Habrá otra subida de tasas en 2026?
Las proyecciones divulgadas por la Fed muestran que la mayoría de los funcionarios espera otra subida antes de terminar 2026. La decisión dependerá de la inflación, el empleo, el crecimiento económico y los riesgos internacionales.
El próximo encuentro del FOMC está previsto para el 27 y 28 de octubre de 2026. Las proyecciones no garantizan una decisión futura. El comité puede mantener, aumentar o reducir las tasas según los datos disponibles.
Qué deben revisar los hogares
El alza de las tasas de interés de la Fed beneficia más a quienes tienen dinero en productos variables y perjudica a quienes mantienen deudas con intereses ajustables. Las personas con tarjetas, préstamos o planes de compra deberían revisar sus contratos antes de asumir que el cambio será igual para todos.
Los consumidores también deben comparar opciones bancarias. Una institución puede aumentar rápidamente el interés que cobra, pero tardar más en mejorar el rendimiento que paga a los ahorradores.
Entérate más en Nueva News
Canal oficial
Únete a nuestro canal de WhatsApp
Recibe las noticias más importantes al instante, sin spam. Solo lo que importa, cuando importa.
Etiquetas

Comentarios
Inicia sesión para comentar
Es gratis y toma un minuto. Con tu cuenta también podés:
- Comentar y participar en la conversación
- Guardar notas para leer después
- Ver tu historial de lectura
- Recibir el boletín con tus temas favoritos