

Seguro estatal contra incendios de California ya cubre 696,000 propiedades
El FAIR Plan de California cubre ya 696,000 propiedades con 788,000 millones en riesgo, tras el retiro de aseguradoras privadas.

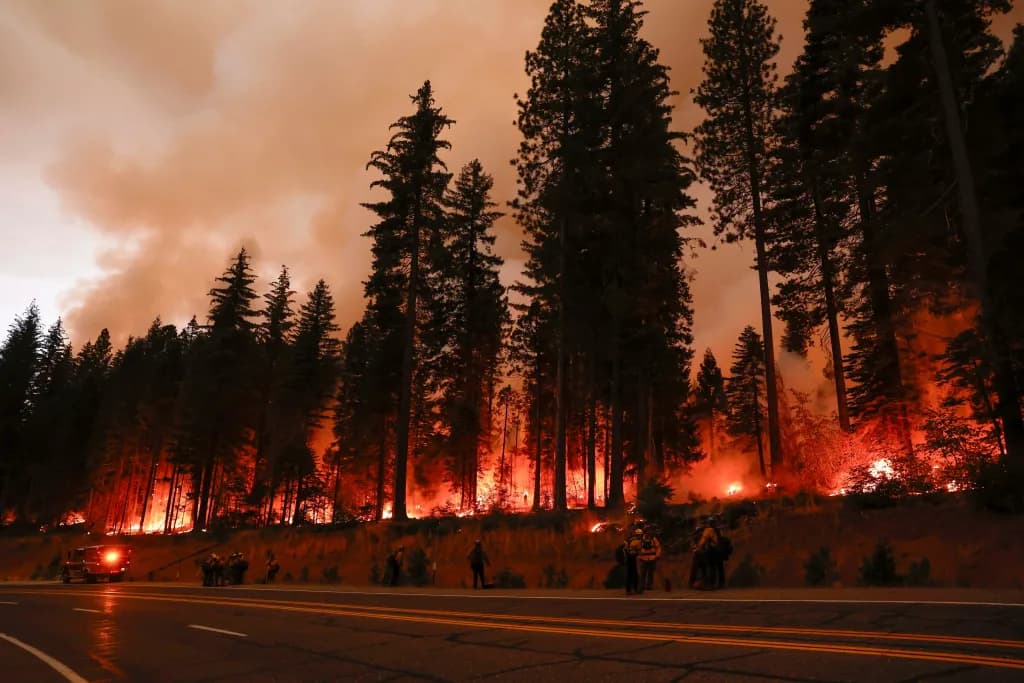
El FAIR Plan de California, el seguro estatal de último recurso contra incendios, cubría 696,000 propiedades al 30 de junio de este año. La cifra representa una exposición potencial de 788,000 millones de dólares, según reportó el diario Los Angeles Times.
Qué cubre y qué excluye el plan estatal contra incendios forestales
El FAIR Plan funciona como una red de seguridad para propietarios sin acceso al mercado convencional de pólizas contra incendios. Solo cubre daños por fuego y excluye robos, responsabilidad civil y daños por agua, de acuerdo con Los Angeles Times.
El programa surgió en 1968, tres años después de los disturbios de Watts en Los Ángeles. Su objetivo era limitar la discriminación territorial que bancos y aseguradoras aplicaban contra vecindarios de minorías.
El incendio de Bel-Air de 1961, que destruyó cerca de 500 viviendas en las montañas de Santa Mónica, fue el antecedente inmediato. En julio de 1968, unos 2,300 propietarios de esa zona corrían el riesgo de perder su cobertura contra incendios de maleza.
Por qué crece la exposición financiera del fondo de aseguramiento
El programa se mantuvo pequeño durante décadas, sin alterar el mercado general de seguros. El cambio comenzó a inicios de 2022, cuando State Farm, Allstate, Farmers y otras compañías empezaron a cancelar miles de pólizas por el riesgo de incendios.
Una parte creciente de esas viviendas canceladas ingresó al FAIR Plan desde entonces. El exejecutivo de CSAA, Cedric Snow, advirtió que esta dinámica puede convertirse en una «espiral de muerte» para el sistema.
Según Snow, las aseguradoras privadas trasladan más riesgo al fondo estatal y, si este no puede pagar los siniestros, deben financiar su propio rescate. «La posibilidad de una evaluación a la industria de 4,000 o 5,000 millones de dólares ya no era remota», declaró Snow a Los Angeles Times.
El riesgo de que las aseguradoras deban rescatar al programa
Snow calculó que una contingencia que antes ocurría una vez entre 500 o 1,000 años pasó a ubicarse entre una de cada 100 y una de cada 75. El comisionado de Seguros de California, Ricardo Lara, impulsó otra ampliación del programa.
Lara exigió que el FAIR Plan elevara a 3 millones de dólares el límite de cobertura por vivienda. También ordenó asegurar complejos de condominios valuados en hasta 100 millones de dólares, lo que aumentó la exposición financiera del fondo.
Tras los incendios que afectaron al condado de Los Ángeles en enero de 2025, Lara aceptó limitar la responsabilidad del programa. Los asegurados deben asumir ahora los costos que superen los 500 millones de dólares en reclamos por fuego.
Quién termina pagando el costo del riesgo de incendios en California
Un estudio de Nancy Wallace, de la Universidad de California en Berkeley, concluyó que las presiones políticas desequilibraron el sistema. Entre esas presiones, Wallace identificó los límites impuestos a los aumentos de tarifas de las aseguradoras.
El estudio encontró que propietarios de zonas de bajo riesgo terminan subsidiando viviendas ubicadas en áreas de alto riesgo y alto valor, como Pacific Palisades. Esa zona fue una de las más devastadas por los incendios de 2025.
«Nosotros no tenemos riesgo y somos quienes pagamos», cuestionó el alcalde de Coalinga, Nathan Vosburg, en una reunión municipal frente a un representante del Departamento de Seguros. El comentario refleja la tensión entre comunidades de distinto nivel de exposición al fuego.
El contraste entre zonas reconstruidas y nuevos desarrollos de lujo
Seis años después del incendio Camp de 2018, las aseguradoras reguladas seguían retirándose de Paradise, pese a la reconstrucción de la localidad. Mientras tanto, normas recientes permiten a las empresas pedir aumentos tarifarios acelerados si emiten pólizas en zonas declaradas en dificultades.
Ese beneficio favorece a desarrollos residenciales de lujo cercanos a Roseville, orientados a personas que llegan de San Francisco y Sacramento. La zona fue incluida en la lista estatal porque pertenece al condado de Placer, que se extiende hasta áreas de alto riesgo en la Sierra Nevada.
Desde 2019, las aseguradoras privadas emitieron más de 6,500 pólizas nuevas en el código postal 95747. En ese mismo período, solo 76 propietarios fueron derivados al FAIR Plan, según datos estatales citados por Los Angeles Times.
Qué pueden hacer los propietarios frente a este panorama
Los dueños de vivienda en zonas de alto riesgo pueden verificar su elegibilidad para el FAIR Plan directamente en el sitio oficial del programa. También conviene comparar cotizaciones con aseguradoras privadas antes de asumir una póliza de cobertura limitada.
El Departamento de Seguros de California continúa evaluando ajustes a las tarifas y a los límites de cobertura del fondo. Los propietarios interesados en seguir estos cambios pueden consultar los boletines públicos de la agencia estatal para anticiparse a futuras modificaciones.
Canal oficial
Únete a nuestro canal de WhatsApp
Recibe las noticias más importantes al instante, sin spam. Solo lo que importa, cuando importa.

Comentarios
Inicia sesión para comentar
Es gratis y toma un minuto. Con tu cuenta también podés:
- Comentar y participar en la conversación
- Guardar notas para leer después
- Ver tu historial de lectura
- Recibir el boletín con tus temas favoritos